Bulle: Schon ernüchternd, wie der Kurs von Sika am Freitag auf das Quartalsergebnis reagiert hat. Sika zeigt ein schönes Umsatzwachstum, organisch war es gar besser als erhofft. Die Margen sind trotz Kosteninflation robust. Trotzdem verliert die Aktie deutlich. Der Kursaufschwung seit dem März-Tief scheint schon vorüber zu sein.
Bär: Ein solides Zwischenresultat, freundliche Analystenkommentare, vermischt mit der Frage, wann es in China endlich wieder besser laufen wird. Früher mal bot Sika Aufregenderes.
Bulle: Allerdings, in der goldenen Ära. Erinnerst du dich, Anfang Dezember 2014 wurde Sikas Führung unvermittelt mit der Nachricht konfrontiert, Saint-Gobain werde die Stimmenmehrheit am Bauchemieunternehmen von der Familie Burkhard übernehmen.
Bär: Erinnere mich sehr gut daran. Am 8. Dezember, einem Montag, ist die Sika-Spitze mit VR-Präsident Paul Hälg vor die Medien getreten und sagte, so nicht. Sie lehne den Kontrollwechsel ab.
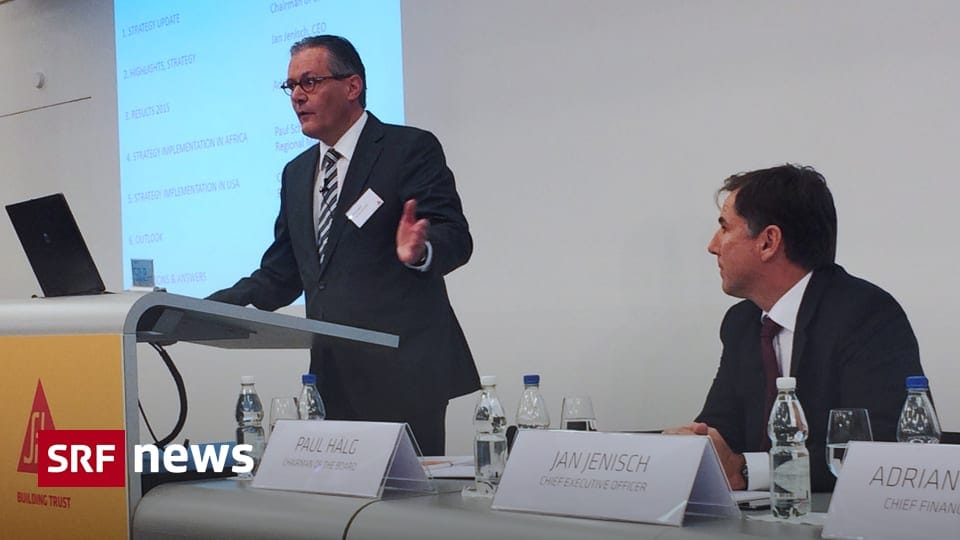
Bulle: Ein veritabler Aufstand. Der Beginn einer dreieinhalbjährigen Abwehrschlacht von Sikas Führung gegen den eigenen Hauptaktionär und einen Industrieriesen aus Frankreich. Heroisch, fast wie bei den Thermopylen.
Bär: Nur haben damals die 300 Spartaner gegen die Perser verloren. Hälg mit Sika hat gewonnen, wobei meines Wissens der damalige CEO Paul Schuler grossen Anteil daran hatte, dass sich ein Ausweg aus dem Dilemma finden liess und Sika unabhängig blieb. Er war es, der den Kontakt mit der Gründerfamilie noch aufrechterhalten hatte und vermittelte.
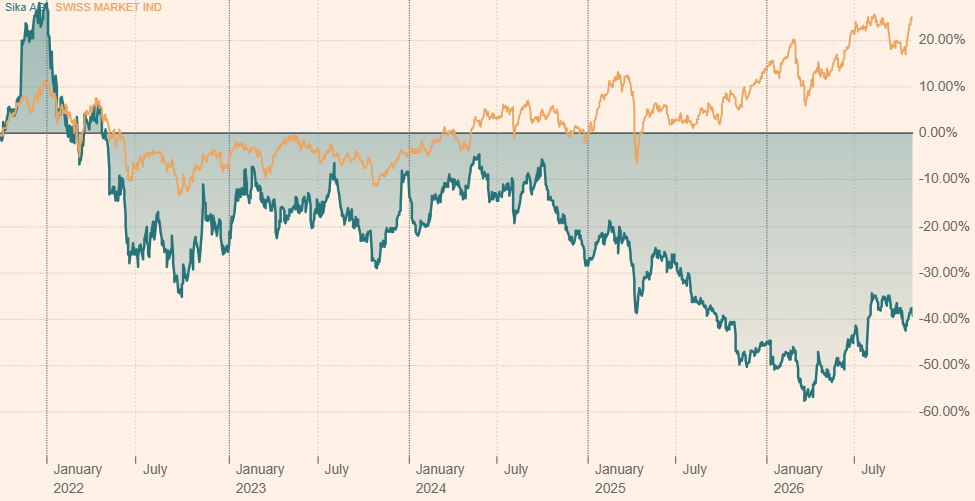
Bulle: Zum Nutzen auch von uns Drittaktionären. Ich hatte im Dezember 2014 aus Solidarität Sika-Aktien gekauft. Von damals bis zum Höchst Ende 2021 hat sich der Kurs von etwa 50 Franken auf gut 385 Franken annähernd verachtfacht.
Bär: Heute sind sie noch 180 Franken wert, da ist viel passiert.
Bulle: Ja, eigentlich ist Sika heute nichts Besonderes mehr. Damals, während des Aufstandes gegen den Hauptaktionär, gab es im Unternehmen wohl ein grosses Zusammengehörigkeitsgefühl, einen besonderen Geist.
Bär: Mir ist aufgefallen, dass das Kurshöchst, ein Chefwechsel und eine Grossübernahme zeitlich nahe beieinanderliegen. Alles im Jahr 2021: Im Frühling übergab Schuler den Stab als CEO an Thomas Hasler, im Herbst kündigte man die Grossübernahme von MBCC an, am Ende erreichte der Kurs das Allzeithoch.
Bulle: Ab Anfang 2022 sackte der Kurs ab, zusammen mit dem Markt. Die Sika-Aktien waren damals aber auch sehr hoch bewertet. Richtig teuer.
Bär: So richtig auseinander ging die Schere zwischen Sikas Aktienkurs und unserem Leitindex SMI erst, nachdem Thierry Vanlancker im März 2024 VR-Präsident wurde, als Nachfolger von Hälg. Seither sind die Sika-Aktien um 33% gesunken und der SMI ist um 24% gestiegen.
Bulle: Ob Hälg noch ein gutes Gefühl hat mit seiner damaligen Wahl, hat er mit dem Belgier Vanlancker den falschen Nachfolger aus dem Hut gezaubert?
Bär: Es ist wohl nicht alles so gelaufen wie gedacht.
Bulle: Du meinst, Vanlancker hat Hälg getäuscht?
Bär: Ein zu harter Ausdruck. Aber kurz nach seiner Wahl zum Sika-Präsidenten wurde Vanlancker zum ‘Managing Director’ von Aliaxis ernannt. Ein belgischer Hersteller von Kunststoffrohren, der in die roten Zahlen rutschte. Vanlancker muss dort den Troubleshooter spielen. Viel Zeit für Aliaxis, weniger für Sika.
Bulle: Hat Sika heute ein Führungsproblem?!
Bär: So manche, gerade Investoren, hadern ja auch mit CEO Hasler. Der scheint nicht das richtige Gen zu haben für Sika. Das Verkäufer-Gen, wie es seine Vorgänger Jan Jenisch und Paul Schuler besassen.
Bulle: Stimmt. Die beiden waren Verkäufer, richtig gute Motivatoren. Jenisch und Schuler verstanden es, den Laden in Schwung zu bringen. Ja, Sika hat heute nicht mehr das Feu sacré der 2010er Jahre.
Bär: Sika ist in weiterer Hinsicht ein anderes Unternehmen als damals. Früher lag ein Geheimnis des Erfolgs darin, dass man das Wachstum mit einer Vielzahl von kleinen, risikolosen Akquisitionen voranzutreiben wusste. Dann kamen die finanziellen Kraftakte, risikoreiche, teure Grossübernahmen.
Bulle: Ja, erst erwarb Sika 2019 den französischen Mörtelhersteller Parex für 2,5 Milliarden Franken. Dann, mit Vollzug im 2023, die MBCC Group für 5,5 Milliarden Franken. Ich fand das mutig und weitsichtig. Die Baarer kauften sich allein mit diesen zwei einen Umsatz von über 4 Milliarden Franken dazu, ohne dies würden sie dieses Jahr nicht rund 11,5 Milliarden Franken umsetzen.
Bär: Grosse Wachstumsschritte, gewiss. Aber damit kommen auch Kulturen ins Unternehmen, die einem selber eher fremd sind. Für die Integration solch grosser Zukäufe braucht es Zeit, das muss wachsen, wie im Fall von MBCC, dem ehemaligen Bauchemiegeschäft von BASF.
Bulle: So, die Deutschen sind ein Problem, meinst du?
Bär: Ich meine nur, die Kultur in deutschen Unternehmen ist eine andere als in schweizerischen. Komplizierter, bürokratischer, hierarchischer. Typischerweise.
Bulle: Fragezeichen hinter der Führung, kulturelle Probleme, alles weiche Faktoren, die sind schwer greifbar. Für mich als Aktionär stellt sich letztlich die Frage, soll ich mich mit Sika weiter in Geduld üben?
Bär: Eine einfache Regel: Wenn der Grund, weshalb du eine Aktie gekauft hast, weggefallen ist, steig aus und konzentriere dich auf anderes. Für dich und manch andere war es einmal ein Muss, Sika-Aktien zu besitzen, und heute sagst du selbst, Sika ist nichts Besonderes mehr.
Bulle: Wohl wahr. Würde heute jemand Sika übernehmen wollen, würde er nicht mehr auf so entschlossenen Widerstand wie damals stossen.
Bulle und Bär sind zwei langjährige, erfahrene Wirtschaftsjournalisten aus der Schweiz.