Als «Überzeugung ohne Dringlichkeit» bezeichnen die Studienautoren die Haltung der befragten Finanzdienstleister zur Blockchain. Die Technologie werde nicht grundsätzlich infrage gestellt; ihre breite wirtschaftliche Wirkung aber weiter in die Zukunft verschoben, ist die Kernaussage des «Blockchain Pulsmessers 2026», der von der HSG, PWC, Vision& sowie Mintminds erstellt wurde. Die Online-Erhebung fand zwischen dem 18. Juni und dem 28. August 2026 bei 25 Finanzinstituten statt. Die Stichprobe umfasst 11 Retailbanken, 10 Privatbanken, drei spezialisierte B2B-Anbieter sowie eine Universalbank. Die Erhebung zeige einen Markt zwischen etablierter Krypto-Basis und selektiver Skalierung, schreiben die Autoren. 64 Prozent der befragten Institute schreiben der Blockchain ein hohes langfristiges Potenzial zu. Kurzfristig erwarten dies jedoch nur 20 Prozent, während 52 Prozent das Potenzial als gering einschätzen.
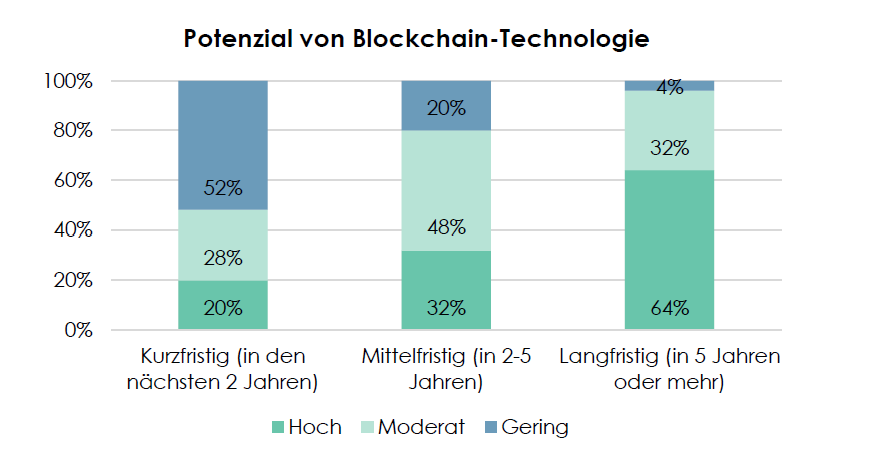
Für eine neue, vermeintlich aufstrebende Technologie ist aber ernüchternd, dass die Einschätzung in der Umfrage des Vorjahres zuversichtlicher war. Aktuell erwarten lediglich 20 Prozent innerhalb der nächsten zwei Jahre ein hohes Potenzial für die Blockchain, während es im Vorjahr noch 25 Prozent waren. Zudem sehen 52 Prozent der befragten Finanzdienstleister im Jahr 2026 nur ein geringes kurzfristiges Potenzial für die Technologie – nahezu doppelt so viele wie die 29 Prozent, die ein Jahr zuvor verzeichnet wurden. Auch die mittelfristige Einschätzung des hohen Potenzials hat sich abgeschwächt, von 43 Prozent im Vorjahr auf aktuell 32 Prozent.
Konkurrenz durch KI
Die Studienautoren führen für die sich vergrössernde Kluft zwischen langfristiger Überzeugung und kurzfristiger Erwartung folgende Erklärung an: «In einer Zeit, in der Blockchain-Initiativen mit künstlicher Intelligenz um dasselbe begrenzte Transformationsbudget konkurrieren, könnten die in jüngster Vergangenheit beobachteten bescheidenen Vorteile der Blockchain-Einführung sowie die anhaltende regulatorische Unsicherheit zu diesem Wahrnehmungswandel beigetragen haben».
Die befragten Institutionen betrachten die Blockchain aber weiterhin als festen Bestandteil der Finanzmarktinfrastruktur. Kryptowährungen bilden den etablierten Kern des Angebots: 68 Prozent der Institute haben ein entsprechendes Offering eingeführt, Verwahrung und Handel werden jeweils von 64 Prozent angeboten. Bei Tokenisierung und digitalem Geld ist die Zurückhaltung gross: Zwar betrachten 52 Prozent tokenisierte Fonds als wichtigen Markttrend, doch nur 12 Prozent verfügen selbst über ein Tokenisierungsangebot, 64 Prozent der Institute planen keines. Das gleiche Bild bei Stablecoins und CBDC (digitalen Notenbankwährungen). Mit 80 Prozent führen sie die erwarteten Trends an; eigene Stablecoin- oder Settlement-Dienstleistungen offerieren aber erst 20 Prozent der befragten Institute.
Mit Hilfe externer Partner
Als Grund für ihre Zurückhaltung führen die befragten Dienstleister vor allem wirtschaftliche und organisatorische Gründe an. 63 Prozent nennen fehlende strategische Priorisierung oder einen unzureichenden Business Case als Grund, 58 Prozent ein geringes Kundeninteresse und 46 Prozent regulatorische oder Compliance-Anforderungen. Gleichzeitig entfallen 87 Prozent der Antworten zu den wichtigsten Treibern auf Wachstum, Angebotsausbau oder Kundenbindung. Der Anspruch ist damit kommerziell, die Nachfrage und Wirtschaftlichkeit sind jedoch noch nicht überall belegt.
Bei aktiven Instituten sind Kernbankensystem, Online-Banking sowie Order- und Trade-Prozesse bereits mehrheitlich weitgehend integriert. Lücken bestehen vor allem im Risikomanagement, Treasury und Settlement. Zugleich beziehen fast alle Institute (97 Prozent) der geplanten Service-Konfigurationen externe Partner ein. Für Banken bleiben deshalb Produktverantwortung, Integration, Risikobeurteilung und Providersteuerung zentrale interne Fähigkeiten.
Kryptowährungen verlieren Attraktivität
Nachdem sich die Schweizer Finanzdienstleister in den letzten Jahren primär mit der strategischen Positionierung und der Priorisierung von Blockchain-Themen befasst haben, zeigt die diesjährige Erhebung ein klar diversifiziertes Angebotsbild: Kryptowährungen sind mehrheitlich im Regelbetrieb angekommen, Tokenisierung bleibt selektiv auf einzelne Instrumentenklassen fokussiert und Stablecoin-/Settlement-Lösungen befinden sich weiterhin in einer frühen, aber strategisch stark diskutierten Phase.
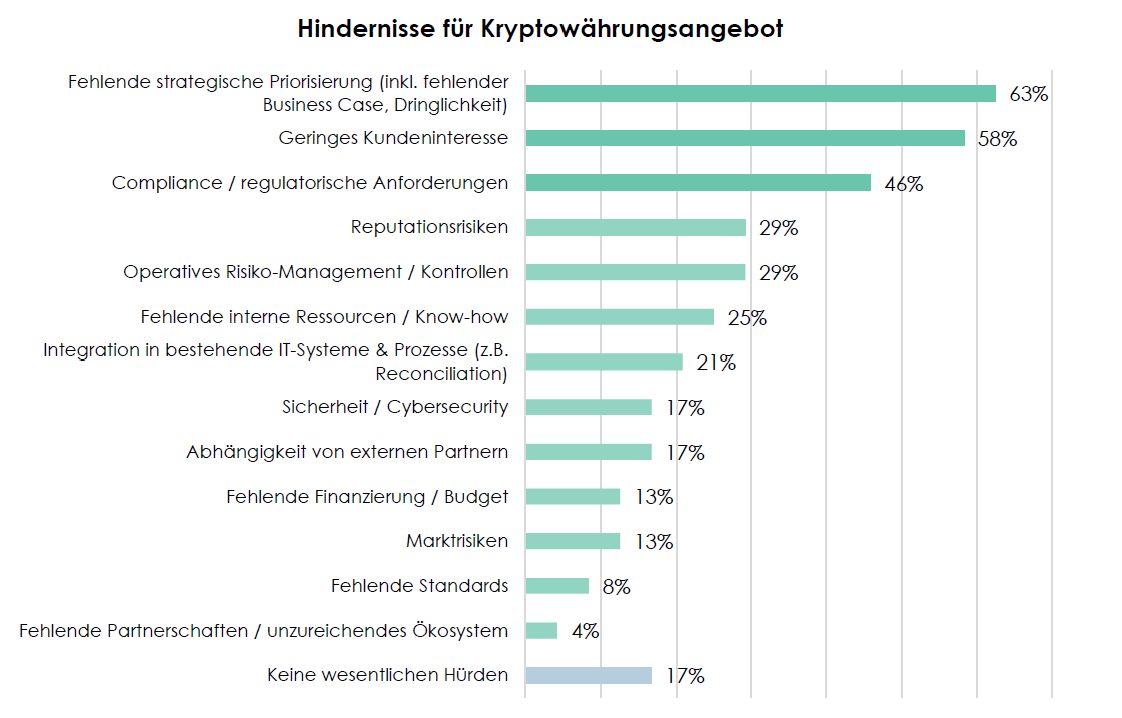
Erstaunlich ist jedoch, wie stark der Nachfragedruck nach Kryptowährungen innerhalb eines Jahres nachgelassen hat. 58 Prozent der Institute deklarieren 2026 ein geringes Kundeninteresse als Hürde; gegenüber nur 6 Prozent in der Befragung des Vorjahres. Der Kurseinbruch von Bitcoin & Co. seit dem Höchst im vergangenen Herbst wird in der Studie nicht explizit erwähnt, dürfte jedoch ein Hauptgrund für die nachlassende Nachfrage sein. Die Studie vermerkt, dass das sinkende Kundeninteresse einerseits eine Konsolidierung der tatsächlichen Retail-Nachfrage reflektiere, andererseits jedoch auch das erweiterte Teilnehmerfeld der Umfrage spiegle. Institute aus dem Kantonal- und Retailbankensektor bewerteten das Interesse ihrer breiten Kundenbasis naturgemäss defensiver als spezialisierte Digital-Asset-Pioniere.
Fazit:
Die Studie folgert: «Die nächste Entwicklungsphase wird nicht durch die Zahl neuer Pilotprojekte entschieden. Massgeblich ist, ob bestehende Angebote wirtschaftlich skalieren, vollständig in den Bankbetrieb integriert werden und gemeinsame Infrastrukturen für tokenisierte Vermögenswerte und digitales Geld entstehen». Die «Schnellboote» (also spezialisierte Anbieter) hätten gezeigt, dass produktive Angebote möglich seien. Für den nächsten Schritt müssen auch die «Supertanker» (etablierte, grössere Banken) eine klare Position beziehen und Kundenzugang, Liquidität und Skaleneffekte schaffen.
Gelingt das Zusammenspiel von verlässlichen Partnern und einer international anschlussfähigen Regulierung, kann die Schweiz ihre Stärken in die nächste Generation der Finanzmarktinfrastruktur übertragen. Bleiben Business Cases, Settlement und Rahmenbedingungen fragmentiert, wird die Umsetzung weiter aufgeschoben, heisst es am Ende der Studie.