Bulle: Flieg, Vogel, flieg. Beim Trafohersteller R&S ist der CEO Eduardo Terzi schon wieder weg, nach etwas mehr als einem Jahr im Amt.
Bär: Es geht noch schneller. Mikko Keto war kein halbes Jahr CEO der SIG Group, im März angetreten und Mitte August schon geflogen. Beim Baustoffkonzern Amrize hat Häuptling Jenisch jüngst seinen Finanzchef Baris Oran nach weniger als fünf Monaten verabschiedet.
Bulle: Eine kurzlebige Welt, wie bei den Fussballtrainern. Da kannst du auch wetten, welcher von denen als nächster gefeuert wird. Ich lese immer gerne, wie sie herumdrucksen, wenn sie eine Begründung für eine Entlassung abgeben müssen.
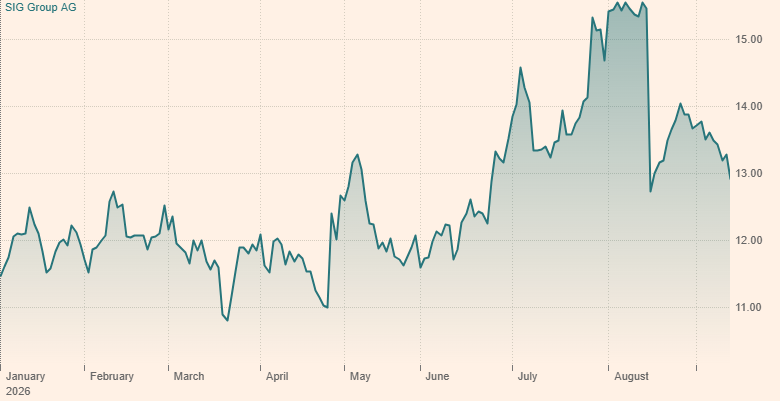
Bär: Der Markt hat SIG das Hin und Her auf dem CEO-Posten übelgenommen
Bär: Sehr schön ist die der SIG. Ich zitiere aus der Pressemitteilung. Der Verwaltungsrat sei zum Schluss gekommen, dass in der aktuellen Phase der Transformation nebst hohem Umsetzungstempo ‚Kontinuität in der Führung‘ oberste Priorität hat.
Bulle: Kontinuität ganz neu definiert.
Bär: Ein Meisterstück der Kommunikation. Notabene ist die Nachfolgerin von Keto, Finanzchefin Ann-Kristin Erkens, davor schon CEO gewesen, ad interim für sieben Monate, nachdem man im August letzten Jahres Sigrist ‚einvernehmlich‘ und mit sofortiger Wirkung entlassen hatte
Bulle: Kontinuität à la SIG. Aber ich kann sie teilweise verstehen. Keto ist halt ein Finne…
Bär: …die sind in der Regel nicht so gesprächig.
Bulle: Wie ich gehört habe, scheint Keto keiner zu sein, der zu begeistern weiss. Keiner, der mit wehenden Fahnen vorangeht und seine Leute für die Mühen einer Transformation hinter sich zu scharen vermag.
Bär: Der Markt hat SIG das Hin und Her auf dem CEO-Posten aber übelgenommen. Am Tag des Keto-Abgangs hat die Aktie 18% verloren...
Bulle:…als Mitaktionär habe ich mitgelitten. Auch R&S hat beim Terzi-Abgang verloren, über 5%.
Bär: Bei R&S ist nicht alles Gold, was glänzt
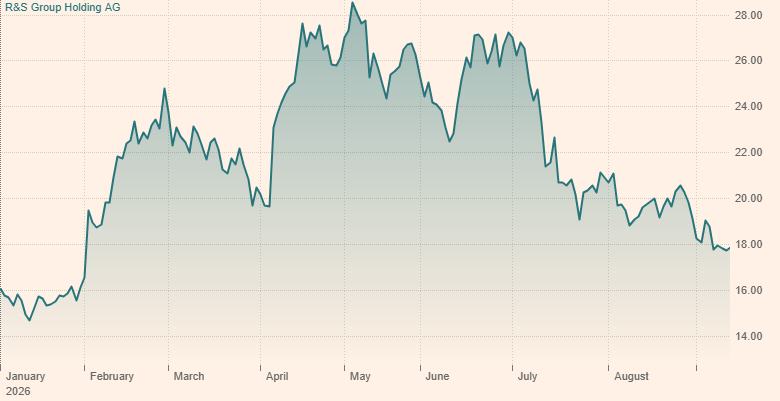
Bär: Die R&S-Aktie hat schon nach dem enttäuschenden Update zum Geschäftsgang anfangs August verloren.
Bulle: Mir ist aufgefallen, dass sich die Leerverkäufer rechtzeitig, vor dem Update und dem CEO-Abgang, positioniert haben. Laut unserer Finanzpresse weist R&S seit Ende Juli die zweithöchsten Short-Positionen auf. Ende August waren ein Fünftel der R&S-Aktien ausgeliehen. Ob da einige früher als andere etwas gehört haben?
Bär: Die Hedgefonds, die auf sinkende Kurse wetten, haben einfach ihre Hausaufgaben gemacht. Sie haben gemerkt, dass bei R&S nicht alles Gold ist, was glänzt. Es hat ein paar Betriebsunfälle gegeben.
Bulle: Meinst du die Gewinnwarnung vom November, die den Aktienkurs über einen Viertel abstürzen liess. Das war heftig.
Bär: Erst war da der Weggang von CEO Markus Laesser im April letzten Jahres, scheinbar grundlos. Dann die Gewinnwarnung im Herbst, bei der R&S auch auf eine andere Zielgrösse umstellte, auf die Ebitda- statt Ebit-Marge. So werden Vergleiche erschwert, Spuren verwischt. Drittens reifte die Erkenntnis, dass man für die 2024 erworbene Kyte Powertech zu viel gezahlt hatte. Überzogene Wachstumshoffnungen. Der vierte Betriebsunfall ist der neuerliche CEO-Abgang.
Bulle: Mir hat Terzi keinen schlechten Eindruck gemacht. Als vormaliger Leiter der Transformer-Division von Siemens Energy hat er manche gute Leute von dort zu R&S gelotst. Von denen dürften einige jetzt gehen.
Bär: Eine Unwägbarkeit mehr. R&S publiziert am 16. September das detaillierte Halbjahresergebnis, dann kann man vielleicht klarer sehen.
Bulle: Bei Amrize überlege ich mir jetzt aber einen Einstieg
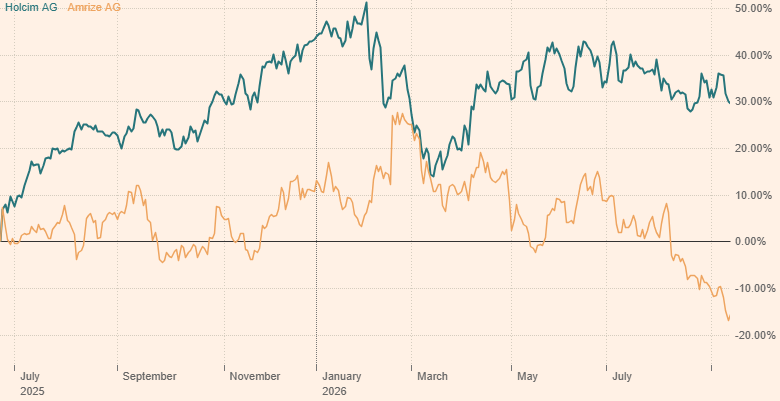
Bulle: Ist zu hoffen. Bei Amrize überlege ich mir jetzt aber einen Einstieg, nach dem Kursrückgang um einen Viertel in dem Jahr. Eine Wette darauf, dass Chef Jenisch die Wende schafft, er hat selbst ja fleissig Aktien zugekauft.
Bär: Jenisch, auch so ein Liebling der Finanzgemeinde. Die Analysten lieben ihn natürlich, weil er sich so entschlossen zeigt. Er ist gewiss kein zögerlicher Mensch….
Bulle: … was er unterstrichen hat mit der Entlassung von Finanzchef Oran.
Bär: Ich frage mich, ob Jenisch mit Oran nicht ein Bauernopfer gebracht hat. Nur drei Wochen vor der Entlassung zeigte Amrize ein enttäuschendes Quartalsergebnis, dazu musste Jenisch erstmals in seiner Ära als Chef von Holcim und jetzt Amrize eine Prognose reduzieren. Das kratzt an seinem Ego.
Bulle: Dass er die Ebitda-Prognose stutzen musste, liegt an der ölpreisbedingten Kosteninflation. Nicht seine Schuld. Ich halte Jenisch weiter für einen guten Manager. Und für einen sehr guten Verkäufer.
Bär: Auch seiner selbst. Meine These, er ist in seinem Stolz gekränkt, weil sich nach der Abspaltung die Aktien seiner Amrize viel schlechter entwickelt haben als die von Holcim. Er hatte es umgekehrt erwartet und wollte darum Amrize führen und nicht Holcim. Nun will er die Wende erzwingen…
Bulle: …wobei er mit gesundem Selbstvertrauen vorangeht. Er hat wie verrückt eigene Aktien gekauft, mit seiner Frau hält er Amrize-Anteile im Wert um 100 Millionen Dollar. Geht die Rechnung auf, ist er der Held.
Bär: Selbstvertrauen oder Selbstüberschätzung. Ich wette, der enttäuschende Quartalsbericht hat eine Ursache darin, dass Jenisch etwas das Augenmass verloren hat. Er hat die Probleme im Markt unterschätzt und das Maul zu voll genommen.
Bulle: Hmm, ein weiterer Ausrutscher sollte ihm besser nicht unterlaufen. Das nächste Mal kann er nicht einfach den Finanzchef entlassen.